
📌 En résumé
- Un commodat permet de prêter un bien sans loyer, mais l’emprunteur doit le conserver et le rendre dans les conditions convenues.
- Un écrit n’est pas systématiquement imposé, mais il évite que la durée, les charges ou l’usage du bien ne deviennent des sujets de conflit.
- Pour un logement, l’absence de contrepartie financière est essentielle : un paiement régulier peut remettre en cause le prêt gratuit.
- Fixer une date de retour, un usage précis et une répartition des dépenses protège autant le propriétaire que le bénéficiaire.
Prêter un logement à son enfant, laisser un véhicule à un proche ou mettre un local à disposition peut sembler relever d’un accord de confiance. C’est souvent le cas au départ. Les difficultés apparaissent plus tard, au moment de récupérer le bien ou de savoir qui devait payer une réparation. Dans ma pratique de conseil, ces arrangements deviennent délicats moins par mauvaise volonté que parce que chacun avait compris quelque chose de différent.
Le commodat donne un cadre à cette mise à disposition gratuite. Il permet de distinguer clairement le service rendu d’une location, de prévoir la durée du prêt et de répartir les responsabilités sans alourdir inutilement la relation entre les parties.
Disclaimer : cet article présente les règles générales du Code du travail à titre informatif uniquement. Les dispositions légales peuvent évoluer et les situations individuelles peuvent varier. En cas de doute, consultez un représentant syndical, un avocat, l’inspection du travail ou les services officiels compétents.
🔎 Sommaire
Qu’est-ce qu’un commodat ?
Prêter gratuitement ne signifie pas renoncer à toute règle. Le droit encadre ce type d’accord parce qu’un bien confié à une autre personne peut être dégradé, retenu trop longtemps ou utilisé autrement que prévu. Le cadre reste simple, mais il mérite d’être posé dès le départ.
Un bien non consomptible à restituer
Le prêt à usage repose sur une idée très concrète : le propriétaire remet un bien à un emprunteur pour qu’il s’en serve, puis celui-ci doit rendre le même bien. Il ne devient donc pas propriétaire du logement, de la voiture, de l’outil ou du matériel qui lui est confié. Sa situation est temporaire, même lorsque les parties se connaissent bien.
Ce mécanisme concerne un bien non consomptible, c’est-à-dire un bien qui ne disparaît pas par son utilisation normale. Une maison, un véhicule ou une machine peuvent être restitués après usage. À l’inverse, une somme d’argent, du carburant ou des denrées consommées relèvent d’un autre type de prêt, car il est impossible de rendre exactement ce qui a été reçu.
La gratuité qui distingue ce contrat
Le point déterminant est la gratuité. Le Code civil présente ce prêt comme essentiellement gratuit : il ne doit pas y avoir de loyer, d’intérêt ou de rémunération versée en échange de l’occupation ou de l’utilisation du bien. Une mise à disposition gratuite reste possible même si l’emprunteur règle certaines dépenses liées à son usage courant.
Cette absence de contrepartie financière change le régime applicable. Un occupant qui paie un véritable loyer ne se trouve plus dans la même situation qu’une personne bénéficiant d’une mise à disposition gratuite. C’est la raison pour laquelle le montant et la nature des sommes versées doivent être clairs. Rembourser l’électricité consommée n’a pas la même portée que verser chaque mois une somme destinée à rémunérer le propriétaire.
Quels biens et quelles personnes peuvent être concernés ?
La question revient souvent sous une forme très pratique : peut-on prêter son logement, son véhicule ou un local sans créer une location ? La réponse dépend d’abord du bien concerné et de la personne qui le met réellement à disposition.
Les biens qui peuvent être prêtés
Un commodat immobilier peut porter sur une maison, un appartement, un garage ou un local, à condition que le propriétaire conserve la propriété du bien et que l’occupation demeure gratuite. Il peut aussi concerner un bien meuble, comme un véhicule, un ordinateur professionnel ou un outil de travail. Dans chaque cas, le bien doit pouvoir être rendu à la fin du prêt.
La distinction avec les biens consommables évite bien des confusions. Si une personne reçoit 500 euros ou un stock de marchandises qu’elle va utiliser, elle ne pourra pas restituer les mêmes éléments. Le prêt à usage convient plutôt à un bien durable, identifiable et remis pour une utilisation déterminée.
Les parties au contrat et leur capacité
Le prêteur peut être une personne physique, comme un particulier, ou une personne morale, telle qu’une association ou une société. L’emprunteur peut lui aussi être un particulier, une entreprise ou une structure associative. Le point essentiel est que celui qui prête ait le droit de disposer du bien.
Un locataire ne peut donc pas prêter librement le logement qu’il occupe si son propre contrat ou les règles applicables l’interdisent. Lorsqu’un bien appartient à plusieurs personnes, mieux vaut recueillir l’accord de tous les titulaires concernés. Pour un mineur ou un majeur protégé, l’intervention du représentant légal ou de la personne habilitée peut être nécessaire.
Les conditions de validité du contrat
Un prêt familial oral paraît souvent suffisant tant que tout va bien. Pourtant, lorsqu’une date de départ approche ou qu’une réparation coûteuse survient, l’absence de cadre laisse chacun seul avec ses souvenirs. Un accord simple devient beaucoup plus solide lorsqu’il décrit précisément ce qui a été convenu.
L’accord sur le bien, l’usage et la restitution
Une convention de prêt à usage doit identifier le bien prêté sans ambiguïté. Pour un logement, l’adresse et les dépendances concernées doivent apparaître. Pour un véhicule ou un équipement, une description, un numéro d’immatriculation ou un état initial apportent une sécurité utile. Il faut aussi préciser qui bénéficie du prêt.
L’usage convenu mérite la même attention. Un appartement peut être prêté pour y vivre, un local pour y entreposer du matériel et un véhicule pour des déplacements limités. La durée éventuelle, les modalités de retour et la personne à contacter en cas de difficulté donnent un cadre lisible. Cette précision protège le bénéficiaire, qui sait ce qu’il peut faire, comme le propriétaire, qui peut vérifier que le bien reste employé conformément à l’accord.
Un écrit utile pour prévenir les litiges
Un contrat de commodat écrit n’est pas toujours une condition de validité. Il reste néanmoins particulièrement utile pour un logement, un bien de valeur ou un prêt conclu entre proches. Il constitue une preuve du prêt et de son caractère gratuit. Cela évite que l’une des parties présente plus tard l’accord comme une location ou comme une occupation sans droit.
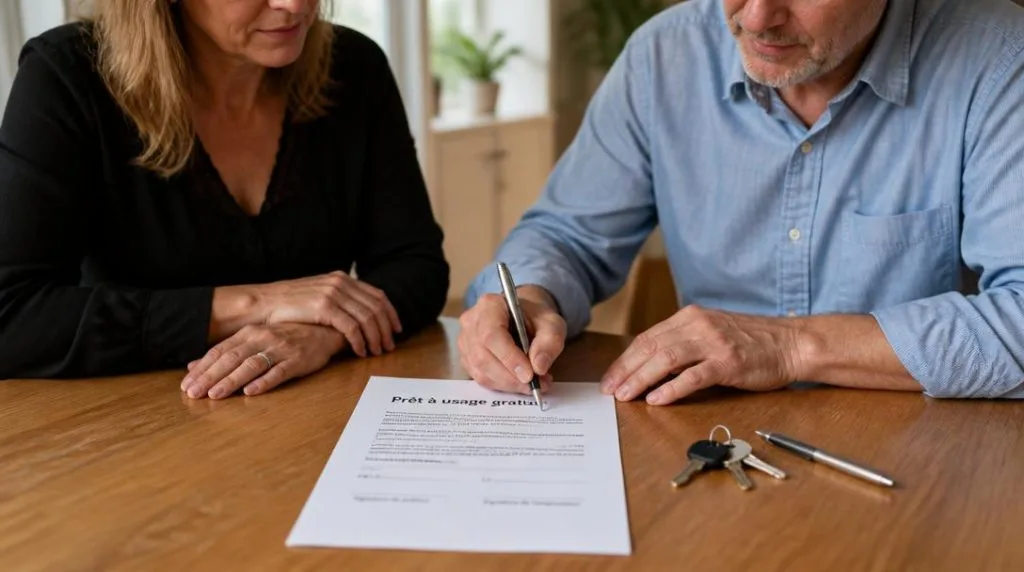
Une formulation simple à copier peut suffire : « Le propriétaire met gratuitement le bien décrit ci-dessus à la disposition de l’emprunteur, pour l’usage convenu et jusqu’au terme indiqué. L’emprunteur s’engage à l’entretenir normalement et à le restituer selon les conditions prévues. » Le document gagne à compléter cette base par les précisions réellement utiles :
- l’identité des parties et la désignation précise du bien ;
- l’usage autorisé, la durée et les modalités de restitution ;
- la répartition des charges, de l’assurance et des réparations.
La durée du prêt et son terme
Le désaccord le plus fréquent ne porte pas sur la gratuité, mais sur le temps. L’un pense avoir prêté pour quelques mois, l’autre s’est organisé comme si l’occupation pouvait durer plusieurs années. Prévoir un terme permet d’éviter que cette divergence ne devienne personnelle.
Une durée déterminée et un usage précisément définis
La solution la plus lisible consiste à fixer une échéance précise ou un événement identifiable. La durée du commodat peut, par exemple, courir jusqu’à la fin d’une mission professionnelle, la remise des clés d’un nouveau logement ou une date inscrite dans la convention. La restitution devient alors prévisible pour les deux parties.
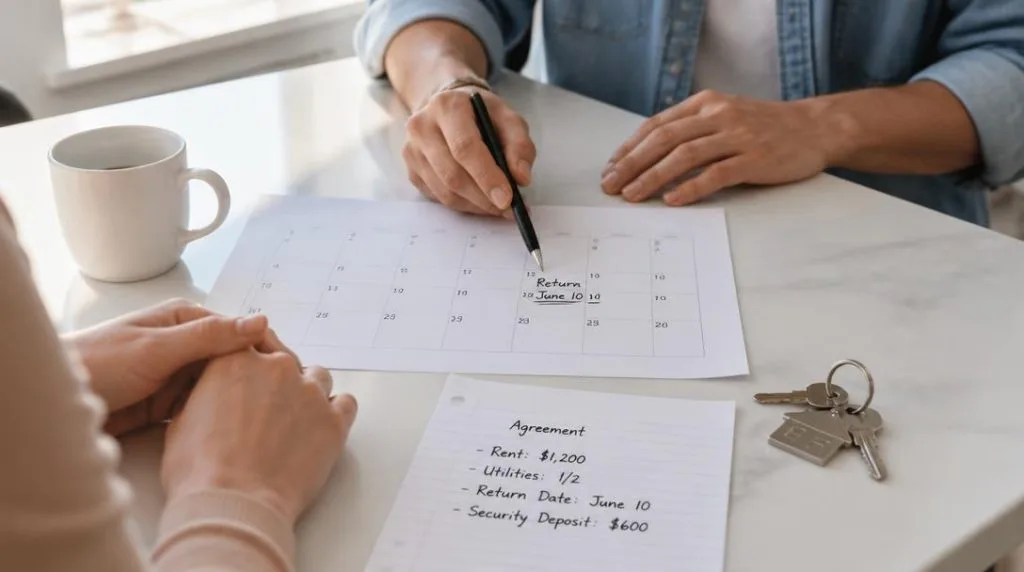
Lorsque le prêt répond à un usage déterminé, il peut aussi prendre fin quand cet usage est accompli. Un local prêté pendant des travaux n’a pas vocation à rester occupé une fois les travaux terminés. Pour un logement, une date claire laisse au bénéficiaire le temps de s’organiser et évite au propriétaire de devoir justifier, plus tard, une demande qui aurait pu être anticipée.
Le cas d’un prêt sans terme fixé
Un prêt sans terme n’autorise pas une occupation illimitée. À défaut de date, le retour du bien s’apprécie en principe au regard de l’usage pour lequel il a été prêté. Si un véhicule était confié le temps d’une réparation ou un logement pendant une transition, la fin de cette situation donne un repère concret.
Dans ce contexte, une demande de restitution doit être formulée de manière suffisamment claire et laisser un délai raisonnable au regard du bien et de la situation. La durée du prêt à usage dépend alors moins d’un calendrier que de l’objet réel de l’accord. Je conseille de mettre cet échange par écrit, même si le prêt était initialement oral, afin de conserver une trace apaisée de la demande.
Les obligations de l’emprunteur et du prêteur
La gratuité ne donne pas carte blanche au bénéficiaire et elle ne décharge pas entièrement le propriétaire. Le prêt fonctionne correctement lorsque chacun connaît ses engagements avant qu’un incident ne survienne. Cette répartition doit être adaptée au bien et au contexte du prêt.
Utiliser, entretenir et restituer le bien
Les obligations du commodataire commencent par un usage conforme à ce qui a été prévu. Il doit conserver le bien avec soin, ne pas le détourner de sa destination et ne pas le confier à un tiers sans accord. Une voiture prêtée pour des trajets personnels ou un local confié pour du stockage ne doivent pas être utilisés pour une activité différente sans discussion préalable.
L’entretien du bien courant relève généralement de celui qui en a l’usage. L’emprunteur doit aussi le restituer à la fin du prêt. Une dégradation due à une faute, un usage excessif ou un dépassement de la durée prévue peut engager sa responsabilité. En revanche, l’usure normale liée à l’utilisation autorisée ne se confond pas avec un dommage fautif. Cette nuance compte beaucoup pour éviter de réclamer ou de payer une somme injustifiée.
Les engagements du propriétaire
Les obligations du commodant consistent d’abord à laisser le bénéficiaire profiter du bien pendant la période ou pour l’usage convenu. Le propriétaire ne peut pas reprendre arbitrairement ce qu’il a prêté alors que l’accord est encore en cours, sauf circonstances particulières qui justifieraient une restitution anticipée.
Il doit également signaler un vice du bien qu’il connaît lorsqu’il est susceptible de causer un préjudice à l’emprunteur. Un défaut de freinage connu sur un véhicule ou une installation dangereuse dans un local ne doivent pas être tus. Cette vigilance donne tout son sens à la mise à disposition : prêter gratuitement ne permet pas de transférer à l’autre les risques dont on a connaissance.
Charges, assurance et réparations
Les dépenses quotidiennes liées à l’usage sont souvent supportées par l’emprunteur. Dans un logement, il peut s’agir de l’eau, de l’énergie ou des petites dépenses d’entretien. Pour un véhicule, le carburant et les frais directement liés aux trajets sont généralement faciles à identifier. Le contrat doit toutefois préciser cette répartition, car les habitudes familiales ne remplacent pas une règle claire.
Les grosses réparations, l’assurance habitation et les dépenses exceptionnelles exigent davantage d’attention. Une dépense urgente et nécessaire à la conservation du bien peut devoir être remboursée par le propriétaire lorsqu’il n’a pas été possible de le prévenir. Avant la remise des clés, il est utile de vérifier que l’assurance couvre bien la situation. Ces repères méritent d’être écrits noir sur blanc :
- les dépenses courantes restent liées à l’usage quotidien du bénéficiaire ;
- les réparations structurelles ou exceptionnelles sont traitées selon leur cause et l’accord prévu ;
- l’assureur doit être informé si l’occupation ou l’utilisation modifie le risque déclaré.
Les différences essentielles avec un bail
Prêter un logement sans loyer n’est pas la même chose que le louer, mais la frontière doit rester nette. C’est particulièrement sensible lorsque l’occupant verse régulièrement une somme au propriétaire ou lorsque l’occupation se prolonge sans document précis.
La gratuité et l’absence de loyer
La différence entre commodat et bail tient d’abord à la contrepartie. Le bail repose sur la mise à disposition d’un bien contre un loyer. Le prêt à usage repose sur la gratuité. Le remboursement de dépenses réelles peut être compatible avec le prêt, mais une somme fixe destinée à rémunérer le propriétaire peut créer un risque de requalification.
La qualification ne dépend pas seulement du nom donné au document. Les faits comptent : versements réguliers, montant payé, objet de la somme et organisation concrète de l’occupation. C’est pourquoi il vaut mieux distinguer, dans les écrits et dans les paiements, les charges supportées par l’occupant d’un loyer qui rémunérerait la jouissance du logement.
Le statut de l’occupant et les risques de requalification
Un occupant à titre gratuit ne bénéficie pas automatiquement du même statut qu’un locataire titulaire d’un bail d’habitation. Les conditions de reprise du bien et les protections applicables ne sont donc pas identiques. Cette différence peut peser lourd lorsque le propriétaire souhaite récupérer le logement ou lorsque l’occupant doit prouver la nature de son droit d’occupation.
Si la réalité ressemble à une location payante, le risque de requalification doit être pris au sérieux. Il ne suffit pas d’intituler le document « prêt gratuit » pour écarter cette question. Le tableau suivant donne un repère rapide, mais une situation familiale, patrimoniale ou professionnelle complexe mérite un examen individualisé.
| Point comparé | Prêt à usage | Bail |
|---|---|---|
| Contrepartie | Gratuité du prêt | Loyer ou prix convenu |
| Objet | Usage temporaire d’un bien à restituer | Jouissance du bien contre paiement |
| Occupation du logement | Occupant à titre gratuit | Locataire selon le contrat applicable |
| Retour du bien | Au terme ou après l’usage prévu | Selon les règles du bail et le congé |
Comment se termine le contrat ?
Le moment de récupérer le bien révèle souvent ce qui n’avait pas été dit au départ. Le propriétaire peut avoir un nouveau projet tandis que le bénéficiaire n’a pas encore trouvé de solution. Un écrit utile ne remplace pas le dialogue, mais il donne un point d’appui à chacun.
La restitution à l’échéance ou après l’usage prévu
La fin du prêt à usage intervient normalement à la date convenue ou lorsque l’usage pour lequel le bien a été confié est achevé. L’emprunteur doit alors organiser la restitution sans attendre une relance conflictuelle. Pour un logement, prévoir la remise des clés, les relevés de compteurs et la libération complète des lieux rend cette étape beaucoup plus simple.
Un état des lieux ou un constat partagé est particulièrement utile pour un bien immobilier, un véhicule ou un équipement de valeur. Il permet de distinguer l’usure normale d’une détérioration et de garder une trace du retour effectif du bien. Une restitution documentée protège les deux parties, même lorsque leur relation reste excellente.
La demande de restitution avant le terme
Le prêteur ne peut pas, en principe, retirer le bien avant le terme convenu ou avant la fin de l’usage prévu. Le droit prévoit toutefois qu’un besoin pressant et imprévu du propriétaire peut justifier une demande de restitution anticipée. Si les parties ne trouvent pas d’accord, l’appréciation dépendra des circonstances.
Une résiliation du commodat ne se traite donc pas de la même manière selon qu’une date était fixée, qu’un besoin urgent survient ou que l’emprunteur a manqué à ses obligations. Avant d’agir, relire le contrat, formaliser la demande et conserver les échanges évite d’aggraver la situation. Lorsqu’un logement familial ou un patrimoine important est concerné, l’avis d’un professionnel du droit peut sécuriser la démarche.
Un accord écrit n’empêche pas les imprévus. Il donne simplement un langage commun pour les traverser. Avant de confier un bien important, je recommande de vérifier aussi les conséquences fiscales, successorales ou assurantielles propres à votre situation : elles dépassent parfois le seul prêt à usage. Le commodat reste un outil souple, à condition que sa gratuité, son objet et sa durée correspondent réellement à ce que les parties veulent organiser.
FAQ
Quels sont les inconvénients du commodat ?
Les principaux inconvénients viennent rarement du principe du prêt, mais de ce qui n’a pas été précisé. Une durée floue peut retarder la restitution, des charges mal réparties peuvent créer un sentiment d’injustice et un accord purement verbal peut être difficile à prouver. Le bénéficiaire n’a pas non plus la stabilité juridique d’un locataire. Un écrit simple, une date ou un usage clairement défini et une assurance adaptée réduisent fortement ces risques sans transformer l’accord en démarche lourde.
Qu’est-ce qu’un commodat sur un bien immobilier ?
Il s’agit du prêt gratuit d’un logement, d’un garage ou d’un local que le propriétaire laisse occuper temporairement. L’occupant à titre gratuit ne paie pas de loyer et doit restituer le bien à la fin de l’accord. Pour un prêt gratuit immobilier, il est prudent de formaliser l’adresse, la durée, l’usage prévu, les charges et l’assurance. Cette précaution est utile même entre parents et enfants, car elle protège la relation autant que le bien.
Quelle est la différence entre un commodat et un bail ?
Le prêt à usage est gratuit tandis qu’un bail prévoit un loyer ou une contrepartie pour l’occupation. Cette différence modifie le statut de l’occupant et les règles applicables pour récupérer le bien. Le remboursement de charges réelles ne suffit pas à transformer automatiquement le prêt en location, mais des versements réguliers qui rémunèrent le propriétaire peuvent soulever cette question. Les faits et les documents doivent donc raconter la même histoire.
Quelle est la durée d’un commodat ?
Les parties peuvent fixer librement une durée du prêt et une date de restitution. Elles peuvent aussi relier la fin du prêt à un événement, comme l’achèvement de travaux. Sans terme prévu, le bien doit être rendu lorsque l’usage convenu est achevé. Une absence de date ne crée pas un droit d’occupation permanent. Lorsque la situation évolue, une demande de retour écrite et un délai adapté au contexte permettent de clarifier les attentes de chacun.
Faut-il rédiger un contrat écrit ?
Un écrit est vivement recommandé dès que le bien a une valeur importante, qu’il s’agit d’un logement ou que le prêt risque de durer. Il ne sert pas à compliquer une aide entre proches. Il établit la preuve du prêt, de sa gratuité et des conditions convenues. Un document court indiquant le bien, les parties, l’usage, la durée, les charges et la restitution suffit souvent à prévenir les malentendus les plus coûteux.